برنامج مكافحة غسل الأموال، يُدار في مكان واحد ويُوثَّق كما تقرؤه الجهة الرقابية.
Venvera برنامج لإدارة برنامج مكافحة غسل الأموال وتمويل الإرهاب للكيانات الملزمة في عموم الاتحاد الأوروبي: الواجبات الـ 137 للائحة مكافحة غسل الأموال (EU) 2024/1624 وإرشادات الهيئة المصرفية الأوروبية (EBA)، لكل منها مسؤول وحالة وأدلتها الخاصة وإرشادات حول ما يقبله المراجع، وتقييم فجوات من 48 سؤالًا حول القرارات التقديرية التي يختبرها التفتيش، والواجبات الدورية في تقويم واحد. وهو يدير البرنامج وأدلته؛ وليس محركًا لمراقبة المعاملات أو الفرز أو التحقق من هوية العملاء (KYC).
برنامج لمكافحة غسل الأموال وتمويل الإرهاب مبني حول الواجبات الـ 137
تقدّم Venvera اللائحة (EU) 2024/1624 وإرشادات EBA لعوامل مخاطر غسل الأموال وتمويل الإرهاب وإرشادات EBA لمسؤول الامتثال وإرشادات EBA للتدابير التقييدية في صورة 137 متطلبًا مجمّعة في ثمانية مجالات تتبع الطريقة التي يُدار بها البرنامج فعلًا: الحوكمة وخطوط الدفاع الثلاثة، وتقييم المخاطر على مستوى الأعمال، ومعايير العناية الواجبة بالعملاء، والتدابير المعززة للأشخاص المعرضين سياسيًا والدول عالية المخاطر، والمراقبة والإبلاغ، والإسناد الخارجي والاعتماد على الغير والمجموعات، والسجلات والتدريب، والعقوبات. ويُستشهد بكل متطلب بمادته أو فقرة الإرشادات الخاصة به، ويحمل إرشادات مُعدّة مسبقًا حول المستندات التي يطلبها المراجع وما يُرفض، ويذكر فئة الكيانات الملزمة التي يلزمها. وتُطبَّق AMLR اعتبارًا من 10 يوليو 2027، وكل متطلب يحل محل واجب من واجبات التوجيه يذكر المقابل الذي تستشهد به اليوم؛ أما إرشادات EBA فسارية الآن.
ما هي لائحة مكافحة غسل الأموال، ومن الملزم بالامتثال لها؟
اللائحة (EU) 2024/1624 هي كتاب القواعد الموحد للاتحاد الأوروبي لمنع غسل الأموال وتمويل الإرهاب. وهي تحل محل واجبات الكيانات الملزمة الواردة في التوجيه (EU) 2015/849 بقواعد واجبة التطبيق مباشرة بشأن السياسات الداخلية ووظيفة الامتثال وتقييم المخاطر على مستوى الأعمال والعناية الواجبة بالعملاء والملكية الحقيقية والإبلاغ إلى وحدة الاستخبارات المالية (FIU) وحفظ السجلات وحماية البيانات، وتُطبَّق اعتبارًا من 10 يوليو 2027. وتعدد المادة 3 الكيانات الملزمة: المصارف وسائر المؤسسات الائتمانية، ومؤسسات الدفع والنقود الإلكترونية، وشركات الاستثمار، ومديرو الصناديق، وشركات ووسطاء التأمين على الحياة والتأمين الاستثماري، ومقدمو خدمات الأصول المشفرة، ومقدمو التمويل الجماعي، والمدققون والمحاسبون والمستشارون الضريبيون، والمحامون وكتّاب العدل، ومقدمو خدمات الصناديق الاستئمانية والشركات، والوسطاء العقاريون، وتجار السلع عالية القيمة، ومقدمو خدمات المقامرة. وتبيّن إرشادات EBA الطريقة التي يُتوقع أن يعمل بها البرنامج عمليًا، وتفتّش الجهة الرقابية على أساس الاثنين معًا.
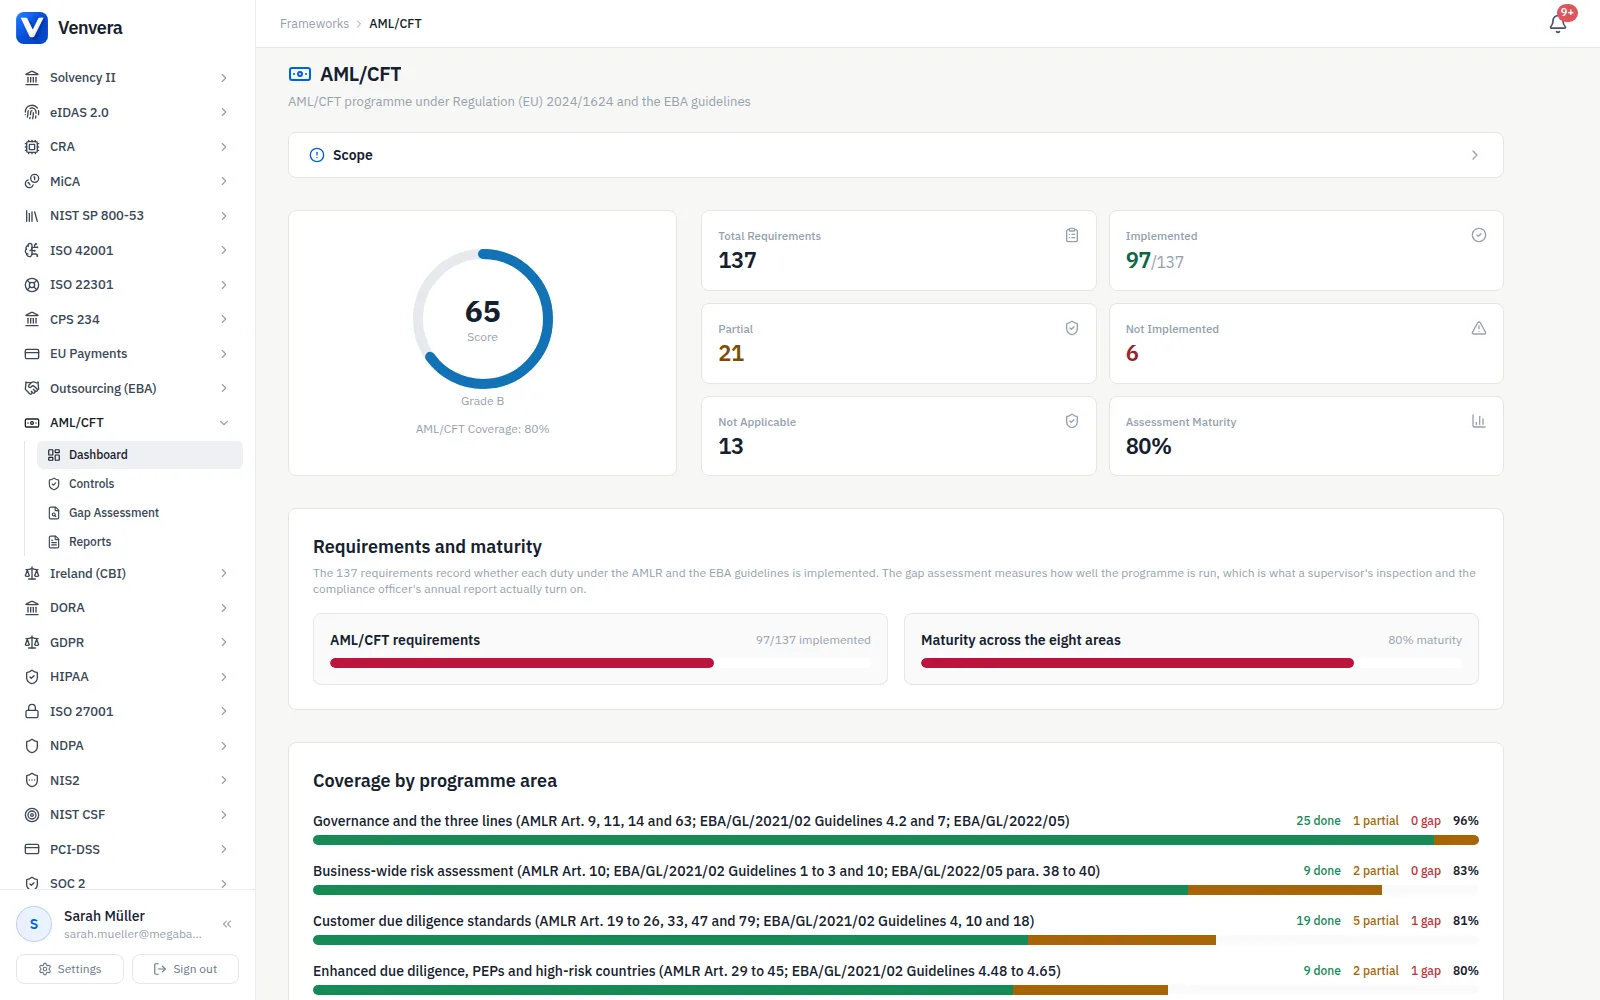
الواجبات الـ 137 كلها، مستشهَدًا بها كما تستشهد بها الجهة الرقابية.
كل واجب ملزم في AMLR ومجموعات إرشادات EBA الثلاث، من السياسات الداخلية في المادة 9 إلى فرز التحويلات قبل الإفراج عن الأموال في EBA/GL/2024/15، مُشار إليه بمادته أو فقرة الإرشادات الخاصة به، لأن هذه هي الطريقة التي تستشهد بها الجهة الرقابية ووظيفة التدقيق الداخلي لديك وتقرير النشاط السنوي لمسؤول الامتثال. ويحمل كل واجب إرشادات مُعدّة مسبقًا حول المستندات التي يطلبها المراجع، وبالقدر نفسه من الأهمية، حول ما يُرفض: تقييم مخاطر عبارة عن سرد نمطي، ومجموعة سيناريوهات كشف اعتمدها المورّد، واتفاقية اعتماد على الغير تحوي صياغة مشروطة للتسليم، وجدول تحديث بلا عدّ للملفات المتأخرة.
- المتطلبات الـ 137 كلها تحت ثمانية مجالات للبرنامج
- مستشهَد بها بالمادة أو فقرة الإرشادات، لا بمعرّف ضابط مبتكر
- إرشادات أدلة مُعدّة مسبقًا لكل متطلب، بما فيها ما لا يجتاز المراجعة
- جملة "ينطبق على" لكل واجب تقصره اللائحة على فئة بعينها
- مسؤول وحالة وأدلة خاصة لكل متطلب
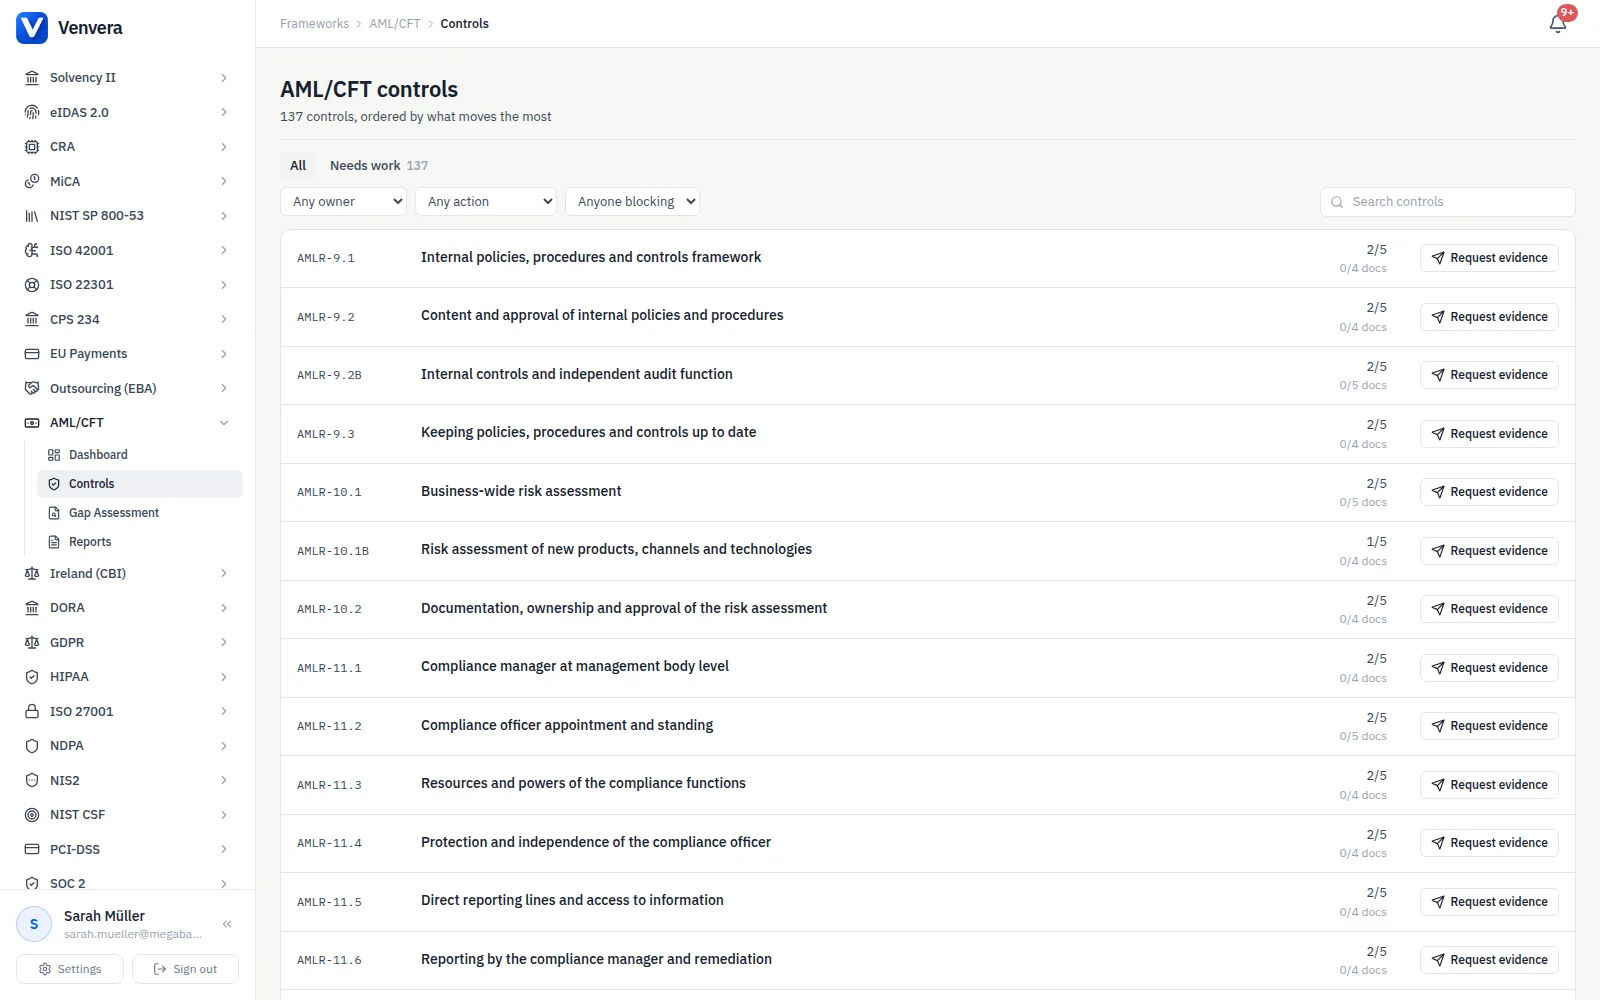
مدير الامتثال ومسؤول الامتثال وخطوط الدفاع الثلاثة.
المادة 11 وإرشادات EBA/GL/2022/05 دقيقتان في تحديد من يتولى البرنامج: عضو في هيئة الإدارة بصفة مدير امتثال، ومسؤول امتثال يملك الموارد والاستقلالية والوصول غير المقيد إلى البيانات وخط اتصال مباشر بمجلس الإدارة، وتقرير نشاط سنوي يتضمن كل العناصر المطلوبة، ومراقبة من خط الدفاع الثاني مع تدابير تصحيحية، ووظيفة تدقيق مستقلة منفصلة عن الاثنين. وتتتبع Venvera هذه الأمور بوصفها 26 متطلبًا منفصلًا، لأن المؤسسات كثيرًا ما تستوفي أحدها وتفترض أنه يغطي البقية: يُعيَّن المسؤول لكنه يرفع تقاريره إلى خط أعمال، ويُقدَّم تقرير النشاط لكن وظيفة الإشراف لا تدوّن تقييمها الخاص أبدًا، والقرارات المتخذة خلافًا لمشورة الامتثال لا تُسجَّل في أي مكان.
- مدير امتثال على مستوى هيئة الإدارة، مسمّى وموثَّق
- تعيين مسؤول الامتثال ومكانته وحمايته وخطوط رفع تقاريره
- تقرير النشاط السنوي وتقييم وظيفة الإشراف
- سجل للقرارات المتخذة خلافًا لمشورة الامتثال
- تدقيق مستقل منفصل عن الوظائف التي يراجعها
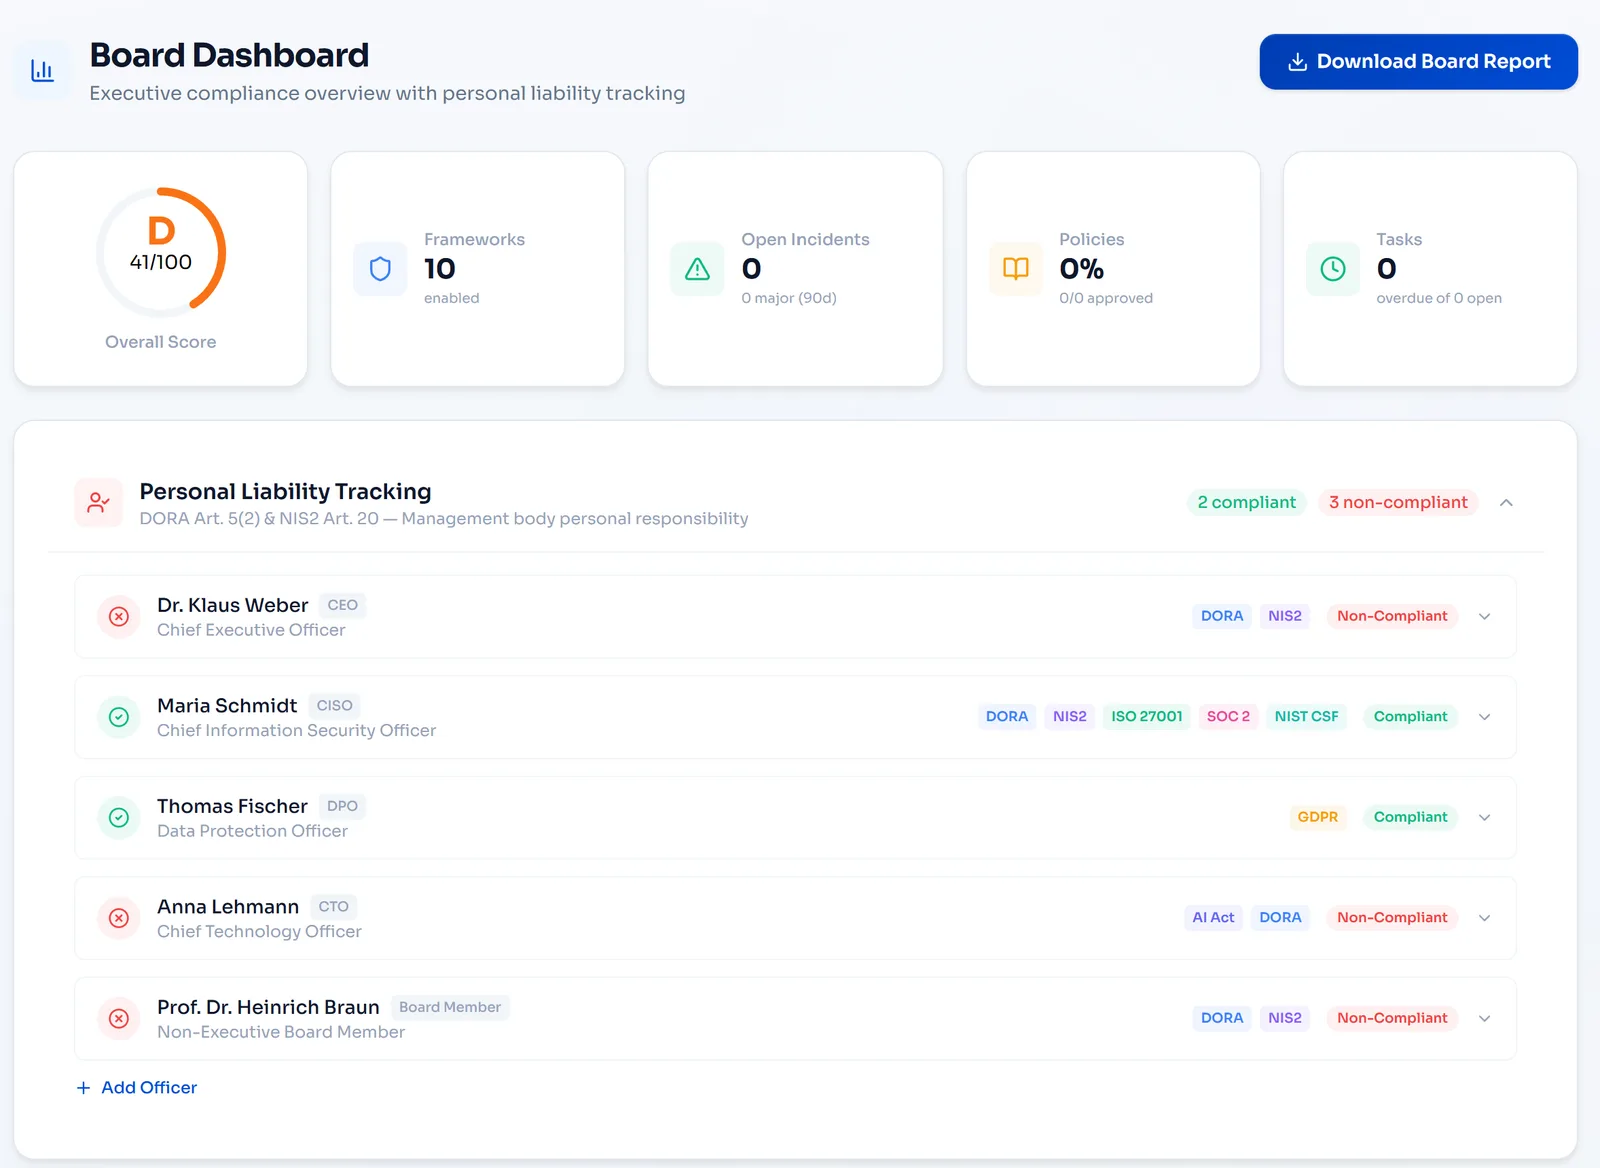
تقييم مخاطر على مستوى الأعمال مبني على بياناتك أنت.
تطلب المادة 10 والإرشاد 1 من EBA/GL/2021/02 تقييمًا موثقًا للمخاطر التي تتعرض لها المؤسسة فعلًا، يصوغه مسؤول الامتثال، وتعتمده هيئة الإدارة، ويُبلَّغ إلى وظيفة الإشراف، ويُحدَّث مع تغيّر المنتجات والممرات والقوائم. والملاحظة التي يكررها التفتيش مرارًا هي سرد عام لا يحوي أي بيانات عن العملاء أو الممرات أو القنوات، ونموذج مخاطر للعملاء يمكن لأوزانه أن تصنّف شخصًا معرضًا سياسيًا على أنه منخفض المخاطر. ويستهدف تقييم الفجوات المكوَّن من 48 سؤالًا تلك القرارات التقديرية تحديدًا، ويقيّمها من 0 إلى 4 حتى يصبح التعليل سجلًا بدل حجة تعيد بناءها أثناء التفتيش.
- تقييم على مستوى المؤسسة وعلى مستوى العميل في خطوتين
- عوامل المخاطر في أربع فئات مع المصادر التي تشترطها الإرشادات
- علامات مخاطر عالية إلزامية لا تستطيع الأوزان تخفيفها
- بوابة للمنتجات والقنوات والتقنيات الجديدة قبل الإطلاق
- سجل مسائل يغذي النسخة التالية، مع تتبع التغييرات
معايير العناية الواجبة، مع مرحلة انتقال 2027 مكتوبة فيها.
تنقل AMLR واجبات العناية الواجبة الواردة في التوجيه بحدود أوضح وتضيف إليها واجبات جديدة: من هو العميل في كل منتج، وما الذي يجعل المصدر موثوقًا ومستقلًا، والبديل المتمثل في المسؤول الإداري الأعلى ومدى تكرار اللجوء إليه، وتوقيت التحقق، ومهلة الـ 14 يومًا للتباينات مع السجل، وسقوف التحديث البالغة سنة واحدة للعملاء الأعلى مخاطر وخمس سنوات لسائر العملاء، والتدابير المبسطة وحدودها، والتدابير المعززة للأشخاص المعرضين سياسيًا والدول الثالثة عالية المخاطر والمراسلين والعملاء ذوي الثروات الكبيرة جدًا. وينتهي كل متطلب يحل محل واجب من واجبات التوجيه بالمادة المقابلة التي تستشهد بها حتى 10 يوليو 2027، فالأدلة التي تجمعها الآن تُعاد تسميتها ولا تُعاد صياغتها. أما الصفوف التي تستحدثها اللائحة لأول مرة فتقول إنه لا مقابل لها في التوجيه، وهكذا تجد العمل الجديد.
- محفزات وحدود دنيا وتعريفات للعميل حسب كل منتج
- معايير تحديد الهوية والتحقق والمستفيد الحقيقي مع تتبع البديل
- دورات التحديث حسب درجة المخاطر، وعدد الملفات المتأخرة هو الدليل
- توقيت اعتماد الأشخاص المعرضين سياسيًا وعمق فحص مصدر الثروة ومحفزات الدول عالية المخاطر
- جملة الانتقال في كل واجب من واجبات AMLR له مقابل في التوجيه
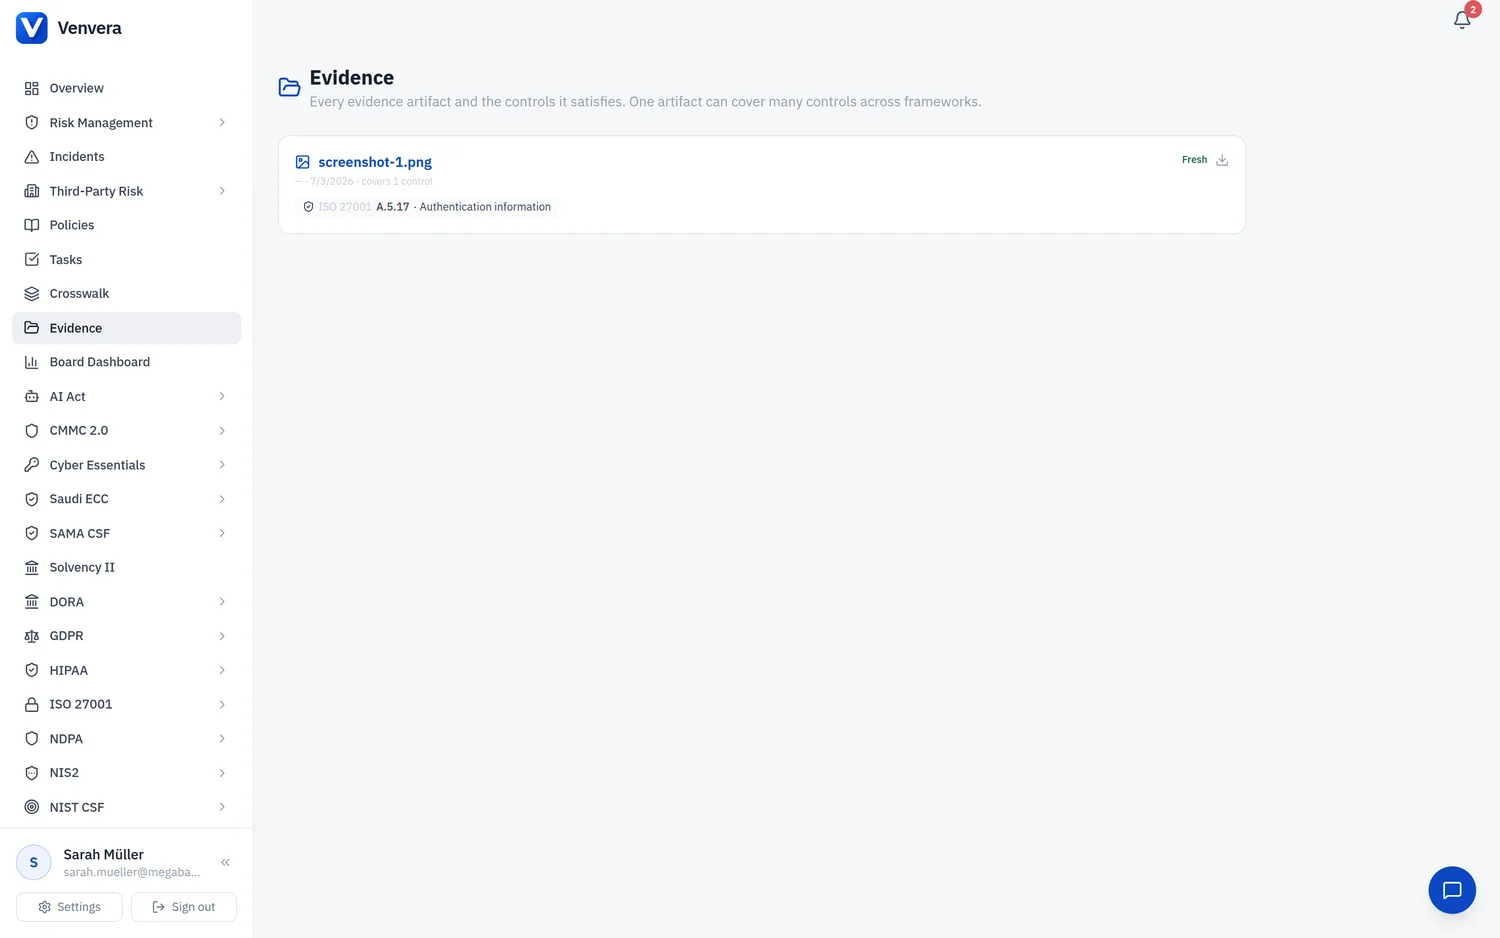
أدلة العملية وراء المراقبة والفرز والإبلاغ.
Venvera ليست محركًا لمراقبة المعاملات أو الفرز، والوحدة مبنية حول ما تفتشه الجهة الرقابية بدلًا من ذلك: خريطة التغطية التي تبين المنتجات والقنوات والتدفقات الخاضعة للمراقبة وسبب أي استثناء، وقرارات التصميم المكتوبة وراء السيناريوهات والعتبات، واعتماد معايير الكشف من المؤسسة لا من المورّد، ومعيار المؤسسة الخاص لمراجعة التنبيهات وتقرير التقادم المقابل له، والمراجعات اللاحقة بالعينة كل ربع سنة، والوقت المنقضي بين نشوء الاشتباه والإبلاغ إلى وحدة الاستخبارات المالية، وتعليق التنفيذ 3 أيام عمل، وضوابط منع التنبيه، وفي شأن العقوبات تقييم التعرض وطوابع زمنية لإدارة القوائم ونطاق الفرز واختبارات المعايرة وراء عتبات المطابقة. وتلك السجلات هي ما يغيب حين تتلقى مؤسسة تملك نظامًا باهظ الثمن ملاحظة رقابية رغم ذلك.
- خريطة تغطية المراقبة وقرارات التصميم الموثقة
- معايير الكشف معتمدة من المؤسسة، لا من المورّد أبدًا
- الإبلاغ إلى FIU وطلباتها وواجب الامتناع عن التنفيذ مع مهلها
- سياسة التدابير التقييدية وتقييم التعرض والتعامل مع التطابقات الحقيقية
- نطاق الفرز وإدارة القوائم وأدلة المعايرة
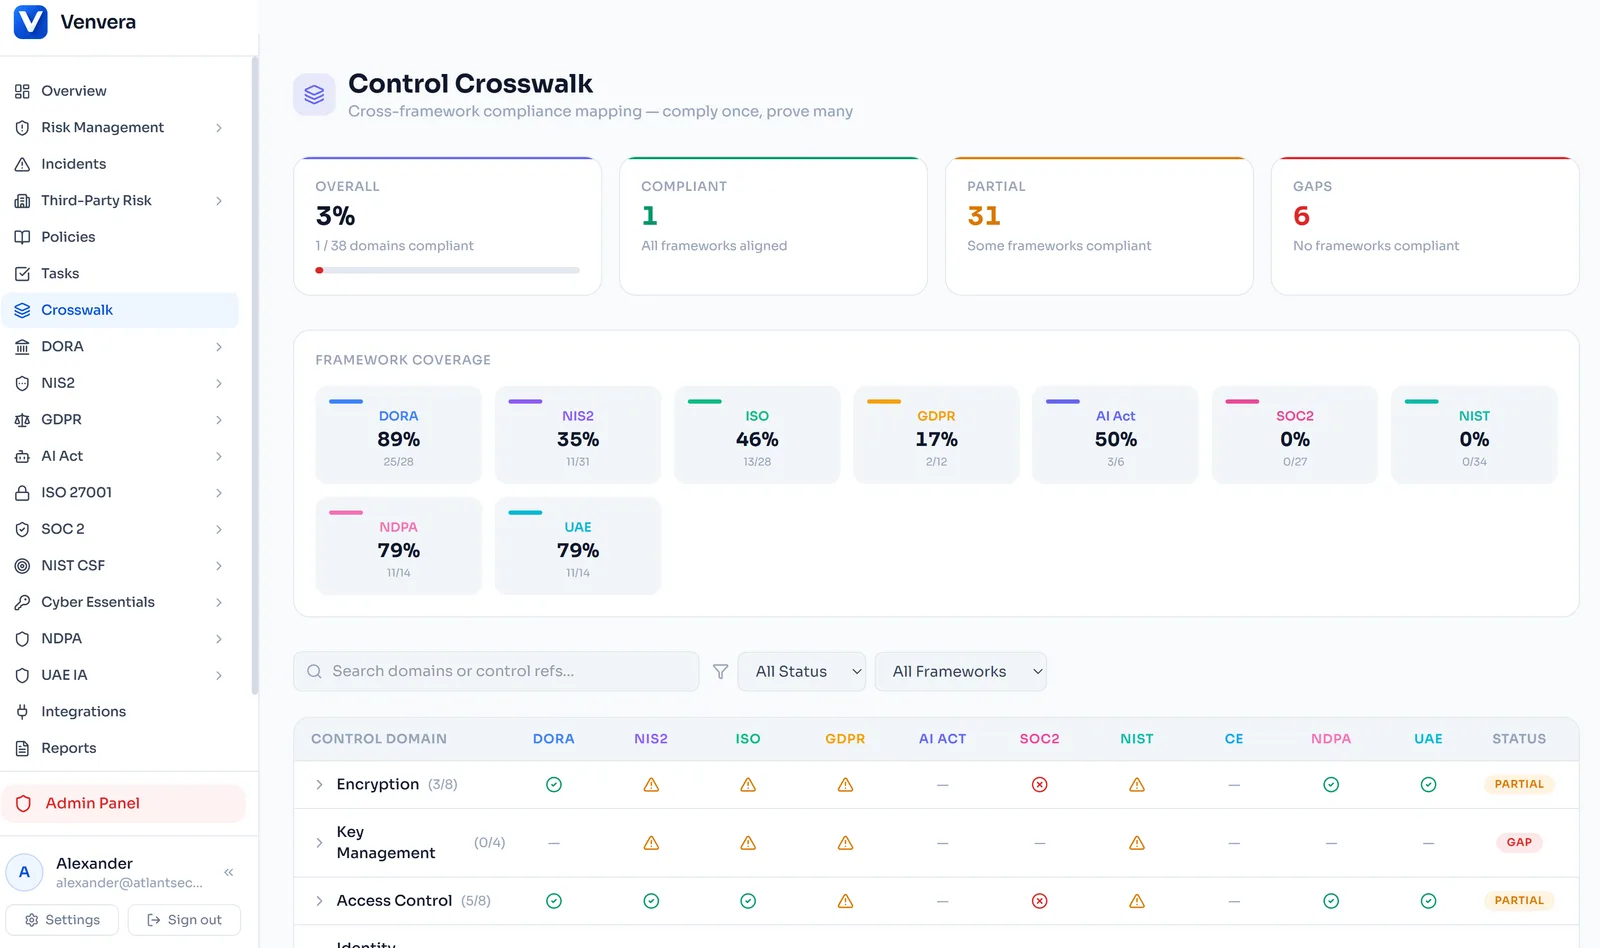
الواجبات التي تتكرر، لكل منها موعد ومسؤول.
يولّد برنامج مكافحة غسل الأموال وتمويل الإرهاب عملًا دوريًا، والسنة الفاصلة بين تفتيشين يجب أن تخلّف سجلًا. وتحمل Venvera خمسة عشر من تلك الواجبات في تقويم الامتثال: التحديث والاعتماد السنويان لتقييم المخاطر على مستوى الأعمال، وتقرير نشاط مسؤول الامتثال وتقييم وظيفة الإشراف لوظيفة الامتثال، والتدقيق المستقل، وخطة التدريب وتنفيذها، وتقرير المجموعة، وتحديث ملفات العملاء الأعلى مخاطر خلال سنة والدفعة السنوية من المراجعات الاعتيادية خلال خمس سنوات، والتحقق من أهلية العناية الواجبة المبسطة، ومراجعة المراقبة بالعينة ربع السنوية، ومراجعة التعرض للتدابير التقييدية والفرز، وإعادة تقييم نزاهة الموظفين، ومراجعة السياسات، والتحقق من الملكية الحقيقية للمؤسسة نفسها، وعملية حذف السجلات. ويذكر كل واجب المادة أو الفقرة التي يخدمها، فيمكن تتبع كل بند في التقويم إلى القانون.
- تحديث تقييم المخاطر على مستوى الأعمال واعتماده، المادة 10(2)
- تقرير النشاط وتقييم الإشراف، المادة 11(6) وEBA/GL/2022/05
- تحديث ملفات العملاء الأعلى مخاطر خلال سنة واحدة، المادة 26(2)
- مراجعة المراقبة بالعينة ربع السنوية، الإرشاد 4.75
- مراجعة التعرض للتدابير التقييدية والفرز، EBA/GL/2024/14 و15
جدول البيانات أو Venvera.
لائحة مكافحة غسل الأموال، بإجابات واضحة.
أدلة إرشادية لبرامج الامتثال
- كيف تجمع أدلة التدقيقما يُعد دليلًا قابلًا للتحقق، وطريقة الجمع التي يقوم عليها التدقيق الداخلي أو التفتيش الرقابي.
- كيف تُجري تقييمًا لمخاطر الأطراف الثالثةتقييم المورّدين الذين يتحققون ويفرزون ويفرّزون التنبيهات نيابة عنك، وهنا تحديدًا تفعل المادة 18 فعلها.
- متطلبات MiCA لمقدمي خدمات الأصول المشفرةنظام الترخيص والسلوك الذي يقف إلى جانب واجبات AMLR لمقدمي خدمات الأصول المشفرة.
- كيف تصبح ممتثلًا، خطوة بخطوةترتيب العمل الذي ينقل البرنامج من مجلد سياسات إلى أدلة يقبلها المراجع.
اكتشف أين تقف أدلتك في مكافحة غسل الأموال فعلًا.
ابدأ بتقرير فجوات مجاني للإطار الذي يعيق تقدمك: 10 دقائق، ودون بريد إلكتروني للبدء.
✓ مع كل خطة مدفوعة: جاهزية للتدقيق خلال 90 يومًا أو استرداد أموالك*
10 دقائق · لا يلزم بريد إلكتروني للبدء · دون بطاقة ائتمانية · يبقى ملكًا لك