قواعد المدفوعات، تُدار كبرنامج واحد.
Venvera برنامج امتثال للمدفوعات في الاتحاد الأوروبي موجه لمؤسسات الدفع ومؤسسات النقود الإلكترونية وشركات التقنية المالية المبنية عليها. يجتمع PSD2 والمعايير التقنية التنظيمية للمصادقة القوية للعملاء وحماية الأموال والاسترداد بموجب EMD2 ولائحة المدفوعات الفورية وواجبات قانون إمكانية الوصول الأوروبي على خدمات الدفع في مساحة عمل واحدة: 172 متطلبًا لكل منها مالك وحالة والأدلة التي يقبلها المشرف، بدلًا من ستة جداول وصندوق بريد مشترك ومن يتذكر موعد أبريل.
ما القدر الذي تستوفيه بالفعل من EU Payments؟
اختر الإطار الذي تطبقه بالفعل. يُدرج كل مجال ضوابط يظهر في الإطارين مع مرجع المتطلب في كل جانب، لترى الجزء القابل لإعادة الاستخدام من برنامجك الحالي قبل أن تحدد نطاق أي عمل جديد.
يعني كل صف أن المتطلبين يغطيان المجال نفسه، لذا يمكن عادةً لتطبيق واحد ومجموعة أدلة واحدة أن يخدما الاثنين. ولا يعني ذلك أن استيفاء أحدهما يمنح شهادة الآخر: فلكل إطار نطاقه وصياغته وتقييمه الخاص، وبعض المتطلبات ليس لها مقابل على الإطلاق. تعامل مع هذا بوصفه خريطة أولية للتخطيط، ثم تحقّق من كل صف مقابل نص المتطلب.
مساحة عمل واحدة لستة تشريعات
تقدم Venvera قواعد المدفوعات في الاتحاد الأوروبي في صورة 172 متطلبًا مستشهدًا بها بالتشريع والمادة، PSD2-95.1 وRTS-4.3 وEMD2-7.1 وIPR-5C.1A وEAA-13.2، مجمعة في سبعة عشر مجالًا تتبع الطريقة التي يدير بها مسؤول الامتثال في شركة مدفوعات البرنامج فعليًا: الترخيص والحوكمة، والوكلاء والإسناد الخارجي، وشروط العملاء، والتنفيذ والمسؤولية، والمصادقة القوية للعملاء، والإعفاءات ومراقبة الاحتيال، وبيانات الاعتماد والاتصال الآمن، وواجهات الخدمات المصرفية المفتوحة، والمخاطر التشغيلية والحوادث، وحماية الأموال، والأموال الذاتية، والإصدار والاسترداد، والمدفوعات الفورية، والتحقق من المستفيد، وفحص العقوبات، وإمكانية الوصول، والإبلاغ. كل متطلب يبين على من ينطبق، ويحمل إرشادات مؤلفة عن المخرجات التي يقبلها المراجع، ويأخذ مالكًا وحالة وأدلته الخاصة. ويقيّم تقييم فجوات من 81 سؤالًا القرارات التي تتركها التشريعات للشركة، وتهبط الواجبات المتكررة الخمسة والعشرون على تقويم امتثال بمالكين وتواريخ.
ما التشريعات المشمولة، ومن الملزم بالامتثال؟
يلزم PSD2، التوجيه (EU) 2015/2366 بصيغته المعدلة بتوجيه DORA المعدِّل ولائحة المدفوعات الفورية، كل مقدم خدمات دفع في الاتحاد الأوروبي: مؤسسات الدفع، ومؤسسات النقود الإلكترونية، ومؤسسات الائتمان التي تقدم خدمات الدفع، ومقدمي خدمات معلومات الحساب وبدء الدفع. وتضع المعايير التقنية التنظيمية للمصادقة القوية للعملاء والاتصال الآمن، اللائحة المفوضة (EU) 2018/389، تحتها قواعد المصادقة والإعفاءات وبيانات الاعتماد والواجهات. ويضيف EMD2، التوجيه 2009/110/EC، واجبات رأس المال وحماية الأموال والاسترداد على مُصدري النقود الإلكترونية. وتدرج لائحة المدفوعات الفورية، اللائحة (EU) 2024/886، التحويلات الائتمانية الفورية والتحقق من المستفيد والفحص اليومي للعقوبات في لائحة SEPA. ويصل قانون إمكانية الوصول الأوروبي، التوجيه (EU) 2019/882، إلى الخدمات المصرفية للمستهلكين وأجهزة الدفع الطرفية. سيحل PSD3 ولائحة خدمات الدفع محل PSD2: اتفاق سياسي في نوفمبر 2025، وتطبيق متوقع نحو 2028. حتى ذلك الحين هذا هو القانون الذي يطبقه المشرف، والأدلة التي تبنيها الآن تنتقل معك.
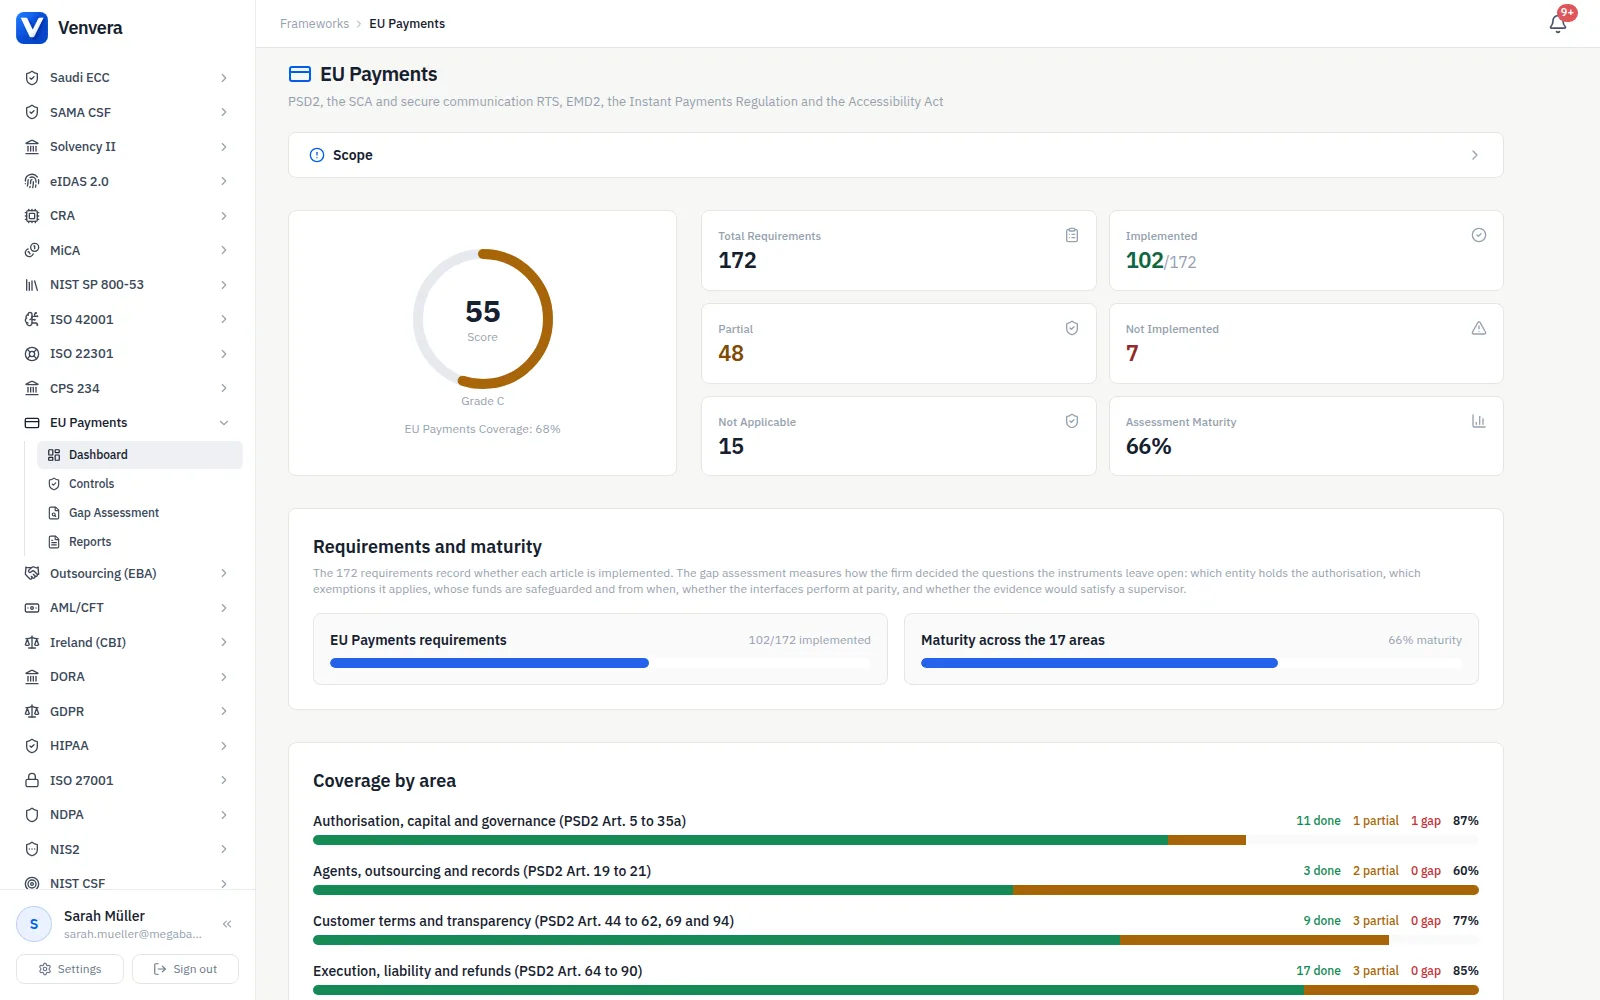
كل المتطلبات الـ172، مستشهدًا بها كما يستشهد بها مشرفك.
كل واجب تفرضه التشريعات الستة على الشركة، مشارًا إليه بالتشريع والمادة لأن هذه هي الطريقة التي يستشهد بها البنك المركزي ومعالج الحالة في الهيئة الرقابية ومدققك ومحاموك. الواجبات المفروضة على الشركة وحدها صفوف: الأحكام الموجهة إلى الدول الأعضاء أو السلطات أو الهيئة المصرفية الأوروبية أو المفوضية، والتعريفات، وقواعد النطاق، والأحكام الانتقالية تبقى خارج الكتالوج. الفقرات الفرعية التي تعدد عوامل واجب واحد تبقى داخل الصف الأصل؛ أما الفقرات الفرعية التي تُوثَّق على حدة، سجل مختلف أو إخطار مختلف أو مهلة مختلفة، فهي صفوف مستقلة. ويحمل كل صف إرشادات مؤلفة عن المخرجات التي يطلبها المراجع، وما يتوقعه، وما هو متناسب لمؤسسة صغيرة ولمجموعة، والفجوات التي تحدث فعلًا.
- PSD2 بـ66 صفًا، والمعايير التقنية التنظيمية لـ SCA بـ50، وإرشادات الهيئة المصرفية الأوروبية لتقنية المعلومات بـ7، وEMD2 بـ21، والمدفوعات الفورية بـ17، وقانون إمكانية الوصول بـ11
- مستشهد بها بالتشريع والمادة، لا بمعرّف ضابط مخترع
- التعديلات مطبقة: DORA 2022/2556، والمدفوعات الفورية 2024/886، والمعايير التقنية التنظيمية 2022/2360
- إرشادات أدلة مؤلفة على كل صف، بما في ذلك ما يُرفض
- مالك وحالة وأدلة خاصة على كل متطلب
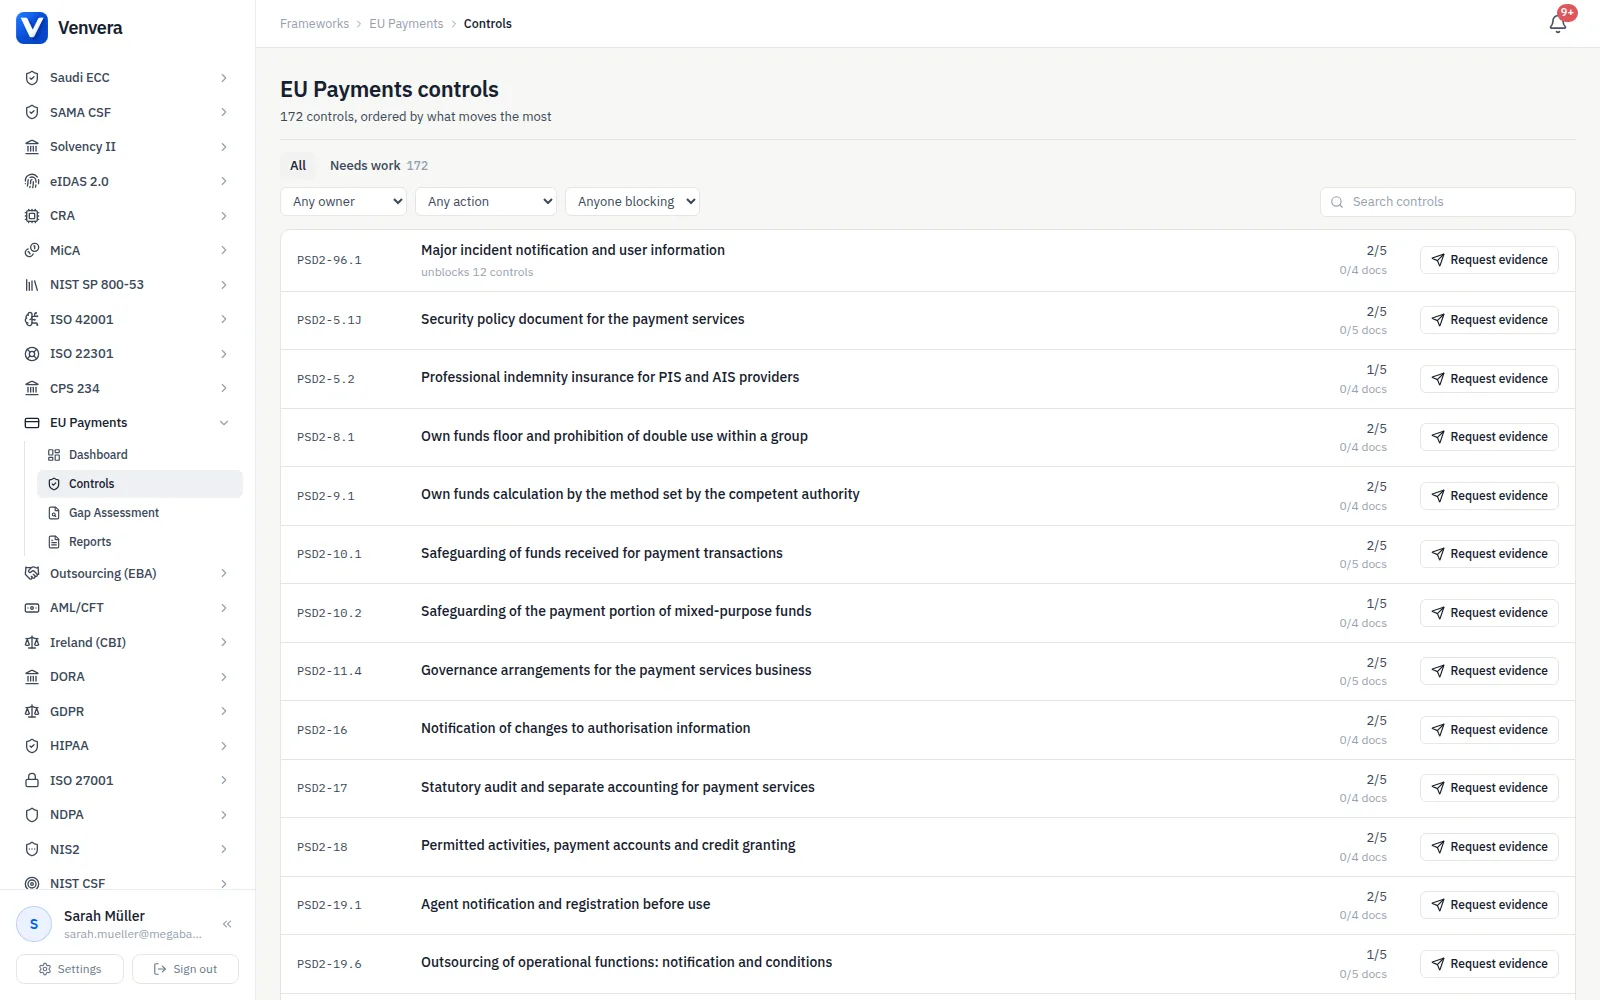
كل صف يبين على من ينطبق، فتستبعد بسبب.
مؤسسة الدفع لا تحمي نقودًا إلكترونية، ومقدم خدمة الحساب لا يحمل واجبات السلوك المفروضة على مقدم خدمة معلومات الحساب، ومؤسسة النقود الإلكترونية المرخصة ترخيصًا كاملًا لا تقدم أبدًا تقرير المؤسسة المعفاة. وحيثما ينطبق الصف على نوع واحد من مقدمي الخدمة فقط، ينتهي نص المتطلب بجملة "ينطبق على" تسمي مقدم الخدمة الذي يسميه القانون: مؤسسات الدفع، ومؤسسات النقود الإلكترونية، ومقدمو خدمات الحساب، ومقدمو خدمات معلومات الحساب وبدء الدفع، والكيانات المالية الخاضعة لـ DORA مقابل مقدمي الخدمة خارج DORA، والمصنعون والمستوردون والموزعون للأجهزة الطرفية. تُعلِّم الصفوف الخارجة عن ترخيصك على أنها غير قابلة للتطبيق مع مبرر مسجل، وتحتسب لوحة المعلومات الاستبعاد المبرر تغطية، والمبرر هو ما يقرأه المشرف. وتضيف صفوف EMD2 جملة "أيرلندا" مع لوائح 2011 وتوقعات البنك المركزي الأيرلندي.
- جملة "ينطبق على" في كل صف لا يخص جميع مقدمي الخدمة
- غير قابل للتطبيق يحتاج مبررًا، وتحتسبه لوحة المعلومات تغطية
- الإعفاءات التي تطبقها صفوف تملكها، بشروطها ومراقبتها
- النقل الأيرلندي وتوقعات البنك المركزي على صفوف EMD2
- أنواع كيانات لمؤسسات الدفع والنقود الإلكترونية ومؤسسات الائتمان وAISP وPISP وASPSP والمؤسسات الصغيرة
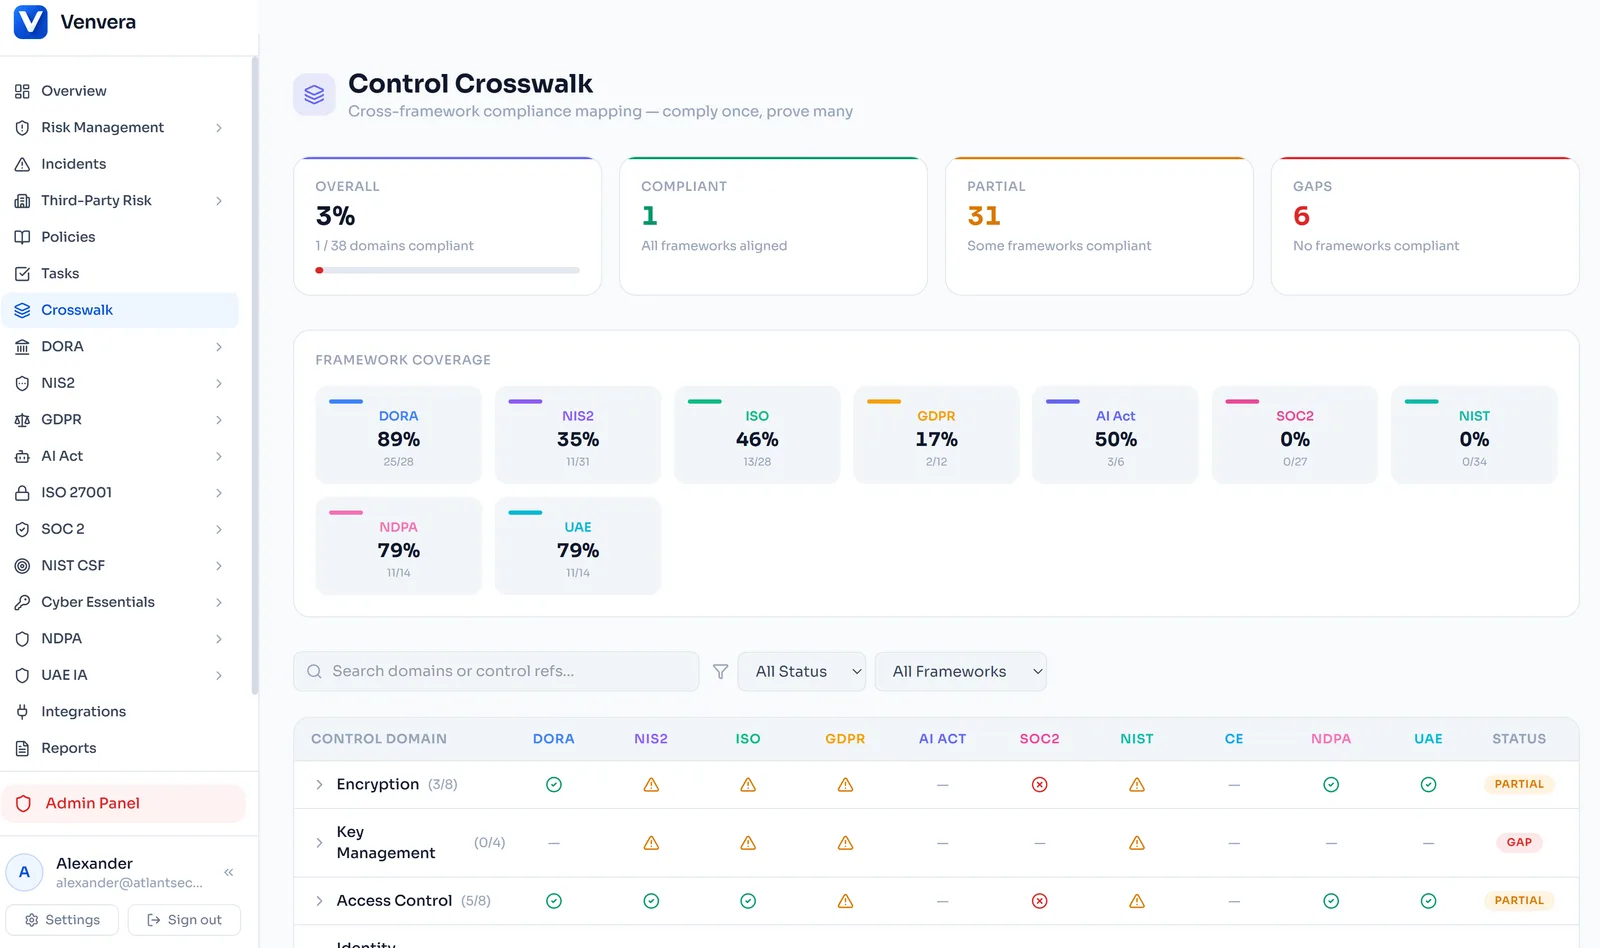
المصادقة القوية للعملاء، مع كل إعفاء صفًا تملكه.
تغطي صفوف المعايير التقنية التنظيمية رمز المصادقة وخصائصه، والمحاولات الفاشلة وانتهاء مهلة الجلسة، والربط الديناميكي، وحماية عناصر المعرفة والحيازة والسمة المتأصلة واستقلالها، وبيانات الاعتماد الأمنية الشخصية من الإنشاء مرورًا بالتسليم والتجديد حتى الإلغاء. كل إعفاء في المواد 10 إلى 18 صف مستقل يحمل شروطه، بما في ذلك الإعفاء الإلزامي للوصول عبر AISP وإعفاء تحليل مخاطر المعاملة بما فيه حساب معدل الاحتيال والمنهجية والإبلاغ عن التجاوزات والتوقف عن التطبيق. وتهبط بيانات المراقبة الفصلية لكل إعفاء ومعدل الاحتيال الفصلي والتدقيق السنوي والتدقيق كل ثلاث سنوات، التي تربطها المعايير التقنية التنظيمية بدورة التدقيق القانوني، على التقويم. ويسأل تقييم الفجوة من يقرر الإعفاءات التي تطبقها الشركة، وكيف يُوثَّق كل قرار، وما الذي يُعد احتيالًا.
- عناصر المصادقة والربط الديناميكي وقواعد الإغلاق والجلسة كصفوف منفصلة
- الإعفاءات التسعة كلها بشروطها، بما فيها المادة 10a وتحليل مخاطر المعاملة
- معدل الاحتيال والمنهجية والإبلاغ عن التجاوزات والتوقف عن التطبيق متتبعة
- بيانات الاعتماد من الإنشاء إلى الإلغاء، والمفاتيح في بيئات آمنة
- واجهات الخدمات المصرفية المفتوحة: التكافؤ والتوثيق وإشعار التغيير والآلية الاحتياطية
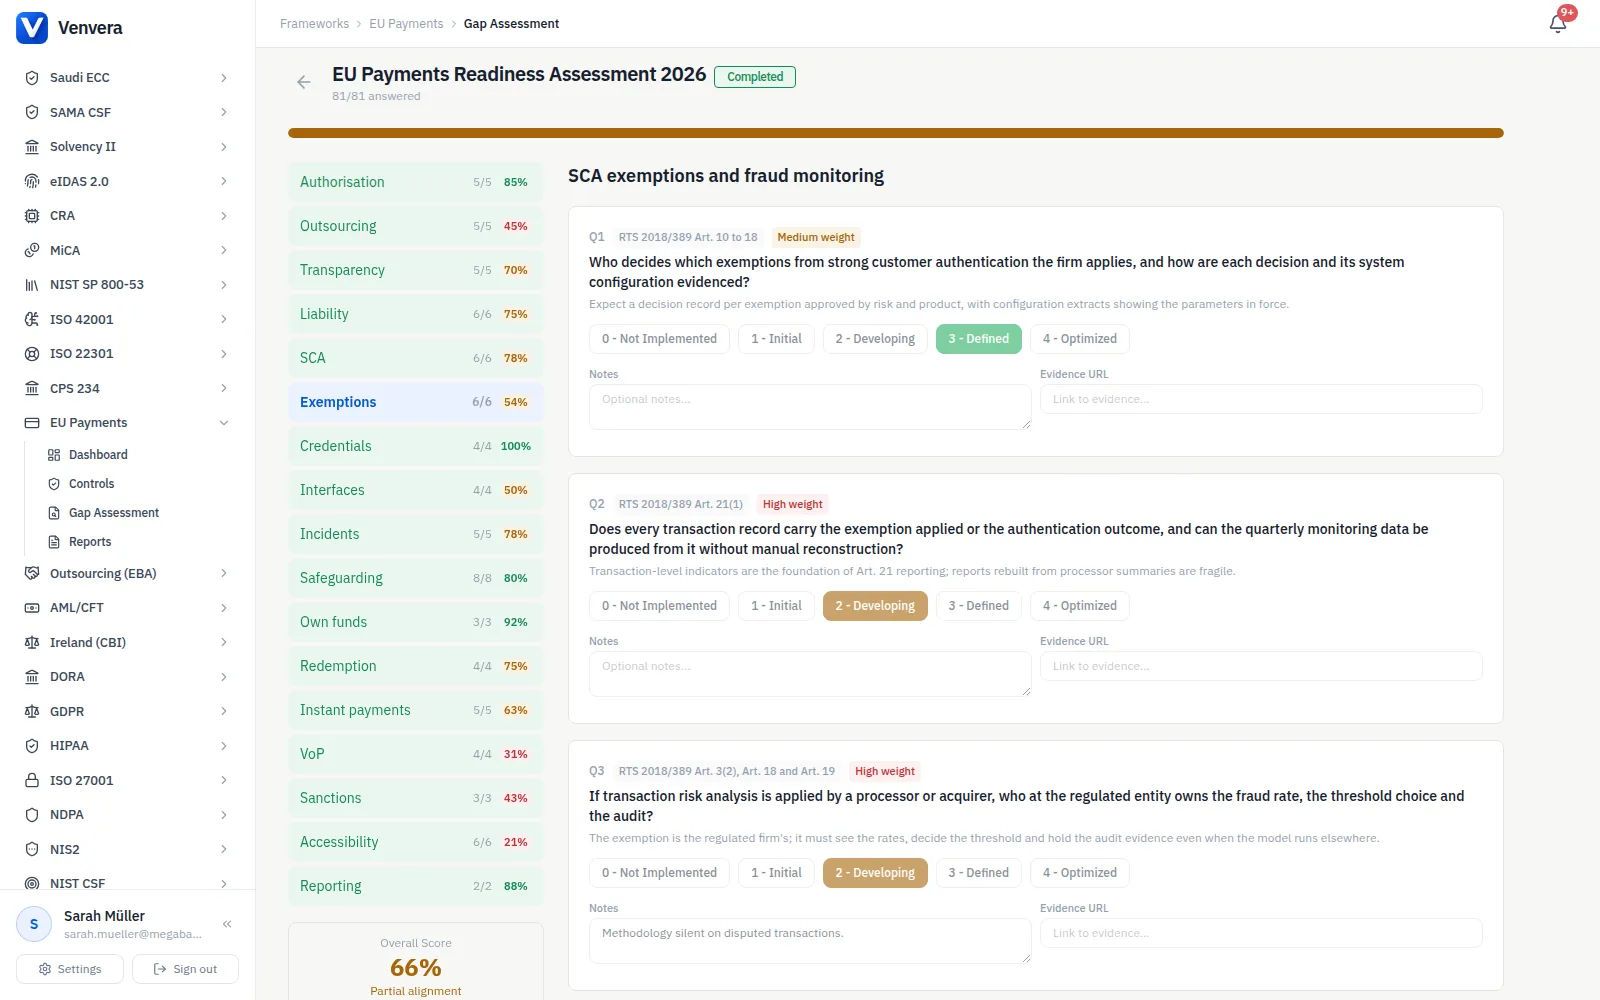
أموال من، ومنذ أي لحظة، وفي أي حساب.
تمنحك المادة 10 من PSD2 والمادة 7 من EMD2 صفوفًا منفصلة للفصل، وخيار التأمين أو الضمان، وقاعدة أيام العمل الخمسة للأموال المدفوعة بأداة دفع، والأموال المحتفظ بها لخدمات دفع غير مرتبطة بالنقود الإلكترونية، والإخطار المسبق بالتغييرات الجوهرية في تدابير الحماية. وتضيف المواد 4 إلى 6 من EMD2 رأس المال الأولي، والحد الأدنى للأموال الذاتية، وحساب الطريقة D، وحدود منح الائتمان، وحظر قبول الودائع، وتضيف المواد 11 إلى 13 الإصدار والاسترداد بالقيمة الاسمية، وشروط الاسترداد ورسومه، وحظر الفائدة، والشكاوى. ويحمل التقويم المراجعة الفصلية للأموال الذاتية، والمراجعة السنوية لإطار الحماية من مجلس الإدارة، وتدقيق الحماية، واختبار الامتثال، والتدريب الذي يسأل عنه المشرف. وتبين الإرشادات ما يقبله المراجع: تسوية تنطلق من جانب الالتزامات وتُظهر تحويل الفروق في اليوم نفسه، لا كشف حساب مصرفي.
- الفصل والتأمين وقاعدة أيام العمل الخمسة وخدمات الدفع غير المرتبطة كصفوف منفصلة
- رأس المال الأولي والحد الأدنى للأموال الذاتية وحساب الطريقة D
- الإصدار والاسترداد بالقيمة الاسمية، والرسوم، وحظر الفائدة، والشكاوى
- تدقيق الحماية واختبار الامتثال والتدريب على التقويم
- مراجعة الأموال الذاتية موقوتة قبل التقارير الفصلية
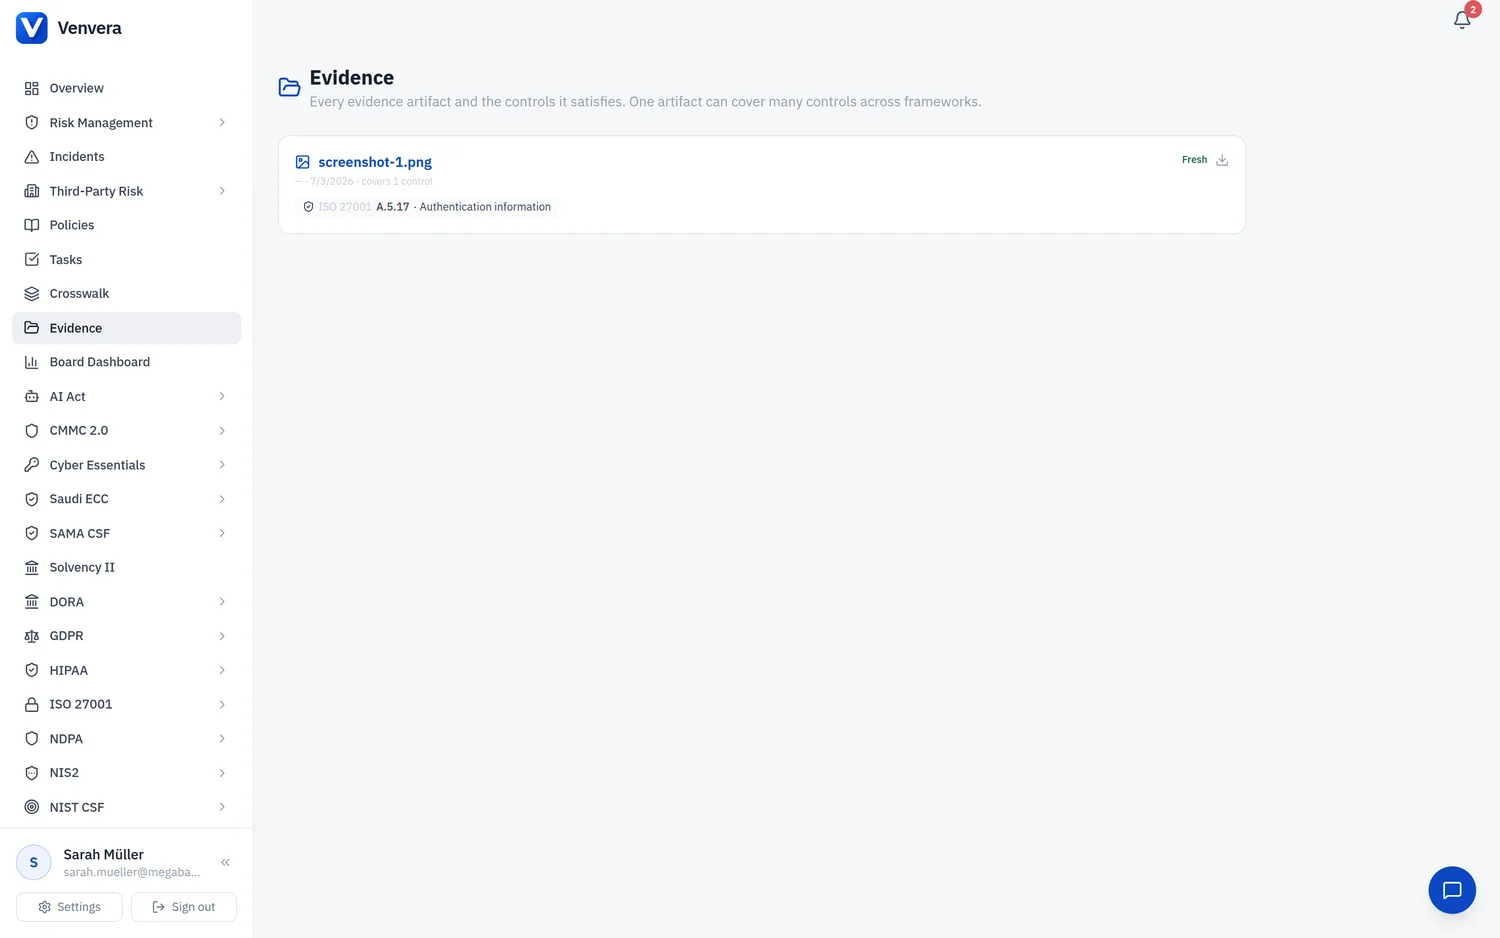
واجبات 2025 التي تنطبق بالفعل، لا موعد 2027 وحده.
أدرجت لائحة المدفوعات الفورية سبعة عشر واجبًا في لائحة SEPA، والصفوف تبين تواريخ تطبيقها. الفحص اليومي لجميع المستخدمين مقابل العقوبات المالية المستهدفة للاتحاد الأوروبي وحظر الفحص على مستوى المعاملة للتحويلات الفورية ينطبقان منذ 9 يناير 2025؛ والتحقق من المستفيد قبل كل تحويل ائتماني منذ 9 أكتوبر 2025 لمؤسسات الائتمان في منطقة اليورو؛ والمساواة في الرسوم والتقرير السنوي عن الرسوم وحالات الرفض المرتبطة بالعقوبات المستحق بحلول 9 أبريل، الواجب الوحيد ذو التاريخ الثابت. أمام مؤسسات الدفع والنقود الإلكترونية في منطقة اليورو مهلة حتى 9 أبريل 2027 لعرض الإرسال والاستقبال، لكن واجبات الرسوم والتحقق من المستفيد والفحص لا تحمل مثل هذا التأجيل. وتغطي صفوف قانون إمكانية الوصول الخدمات المصرفية الميسرة للمستهلكين، وقاعدة المصادقة والمعلومات بمستوى B2، وبيان إمكانية الوصول المنشور، وواجبات الأجهزة الطرفية بحسب دور المشغل الاقتصادي، وتقييم العبء غير المتناسب.
- تحويلات فورية عبر كل قناة، وقاعدة الثواني العشر، وحدود يضعها المستخدم
- التحقق من المستفيد: العرض والاستجابة والتحذيرات وخيار الانسحاب والمبالغ المستردة
- فحص المستخدمين مقابل العقوبات يوميًا وبعد كل تغيير في القوائم
- بيان إمكانية الوصول، وأدوار الأجهزة الطرفية، وتقييم العبء
- تسجل Venvera الواجبات والأدلة؛ ولا تشغّل المدفوعات ولا الفحوص
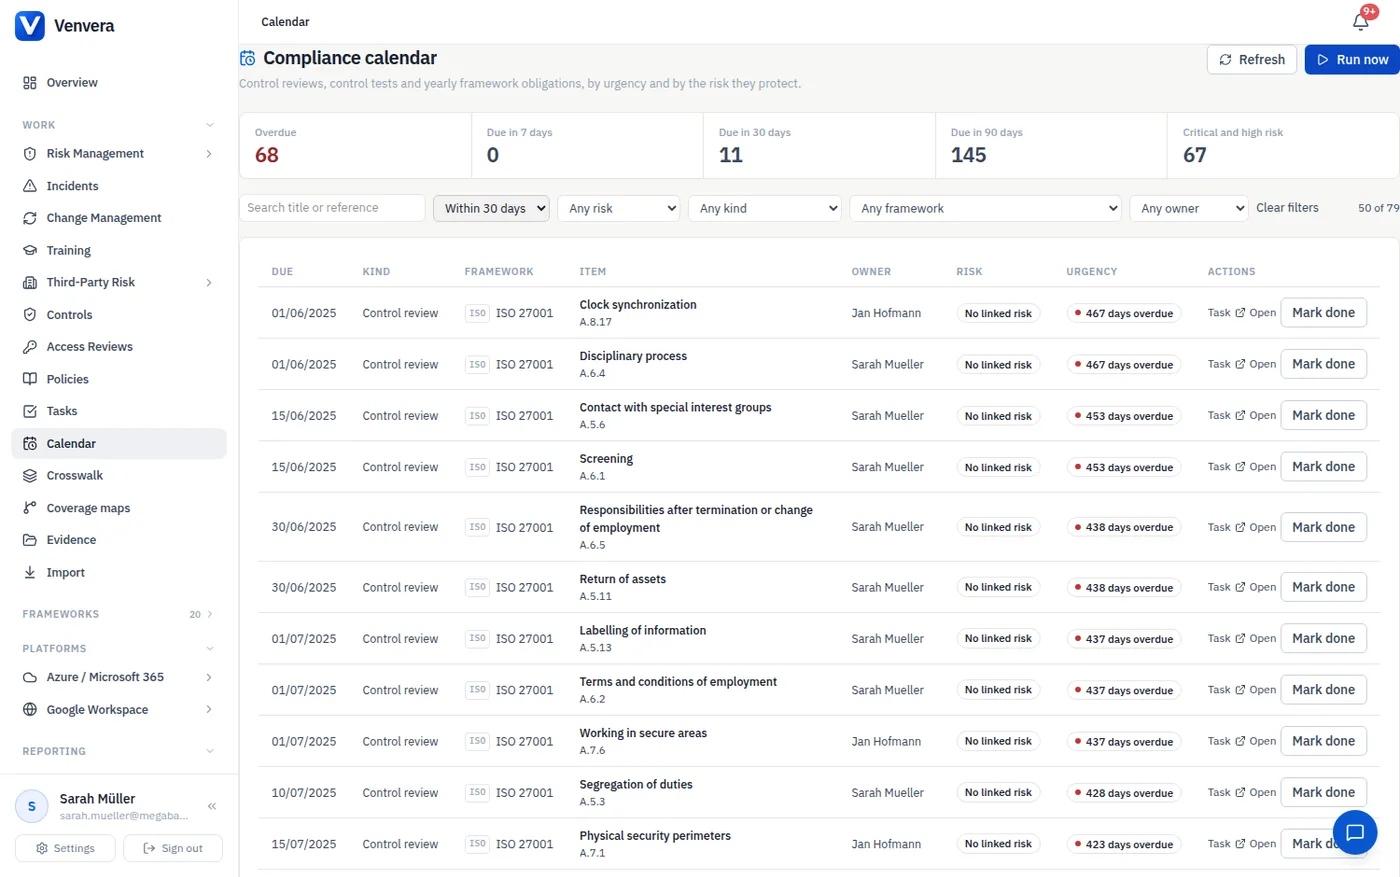
الواجبات التي تتكرر، ونظام الحوادث الذي ينطبق فعلًا.
تهبط خمسة وعشرون واجبًا متكررًا على تقويم الامتثال بمالكين وتواريخ وتذكيرات، كل منها يسمي المادة التي يخدمها: التقييم السنوي لمخاطر التشغيل والأمن بموجب المادة 95(2) من PSD2، وتقارير بيانات الاحتيال نصف السنوية بموجب المادة 96(6)، ودورة مراقبة الإعفاءات وتحليل مخاطر المعاملة، والتدقيقات التي تربطها المعايير التقنية التنظيمية بدورة التدقيق القانوني، وإحصاءات الواجهات، ودورتا الأموال الذاتية والتدقيق القانوني، وفحوص الوكلاء والإسناد الخارجي، وحوكمة الحماية، وتقرير المدفوعات الفورية، ومراجعة إمكانية الوصول. أما الحوادث فتسجل الصفوف القرار المهم منذ 17 يناير 2025: تبلغ مؤسسات الائتمان والدفع والنقود الإلكترونية وAISP عن الحوادث الكبرى المتعلقة بتقنية المعلومات بموجب المادة 19 من DORA التي تجري مُهلها في وحدة الحوادث، بينما تُحفظ المادة 96(1) من PSD2 لمقدمي الخدمة خارج DORA. ويحتفظ سجل الأطراف الثالثة بالوكلاء والموزعين وترتيبات الإسناد الخارجي التي تطلب صفوف PSD2 وEMD2 الإشراف عليها.
- 25 واجبًا تستشهد بالمادة التي تخدمها
- تقرير المدفوعات الفورية في 9 أبريل مثبت على تاريخه
- مُهل حوادث DORA لكيانات DORA، والمادة 96 من PSD2 للبقية
- الوكلاء والموزعون والإسناد الخارجي في سجل الأطراف الثالثة
- تقرير لمجلس الإدارة عن التغطية ونضج المجالات والفجوات المفتوحة
جدول البيانات أو Venvera.
الامتثال للمدفوعات في الاتحاد الأوروبي، بإجابات.
أدلة عن المدفوعات والحوادث والأطراف الثالثة
- تصنيف الحوادث الكبرى بموجب DORAالمعايير السبعة التي تقرر ما إذا كان حادث مدفوعات يطلق مُهل DORA التي حلت محل الإبلاغ بموجب المادة 96 من PSD2.
- مهل الإبلاغ عن الحوادث حسب التشريعمُهل DORA وGDPR وNIS2 جنبًا إلى جنب، وأيها يلزم مؤسسة الدفع أولًا.
- بناء سجل موردين ممتثلالسجل الذي ينبغي أن تتفق عليه إخطارات الإسناد الخارجي بموجب المادة 19 من PSD2 وسجل المعلومات بموجب DORA.
- كيف تُجري تقييمًا لمخاطر الأطراف الثالثةتقييم الوكلاء والموزعين والمعالجين بالطريقة التي تتوقعها المادة 20 من PSD2 والمادة 3 من EMD2.
اعرف أين تقف أدلتك في المدفوعات فعلًا.
ابدأ بتقرير فجوات مجاني عن الإطار الذي يعيقك: 10 دقائق، ولا حاجة إلى بريد إلكتروني للبدء.
✓ مع كل خطة مدفوعة: جاهزية للتدقيق خلال 90 يومًا أو استرداد أموالك*
10 دقائق · لا يلزم بريد إلكتروني للبدء · دون بطاقة ائتمانية · يبقى ملكًا لك